#سود خالص یا درآمد خالص، در حسابداری، به میزان سود باقیمانده یک شرکت اطلاق میشود، که پس از کسر نمودن مجموع بهای کالای فروخته شده، هزینههای عملیاتی و مالیات، از مجموع درآمدها در طول یک دوره حسابرسی، عاید آن شرکت میگردد .
اگر هزینههای عملیاتی و مالیات یک شرکت را در طول یک سال مالی، از درآمدهای آن شرکت کسر نماییم، عدد بدست آمده، نشانگر سود خالص آن شرکت میباشد.
📌 مثبت یا منفی بودن این عدد، نسبت مستقیم با عملکرد شرکت مورد نظر دارد. همچنین مثبت بودن سود خالص، به افزایش ارزش سهام و در نهایت افزایش حقوق صاحبان سهام میانجامد.
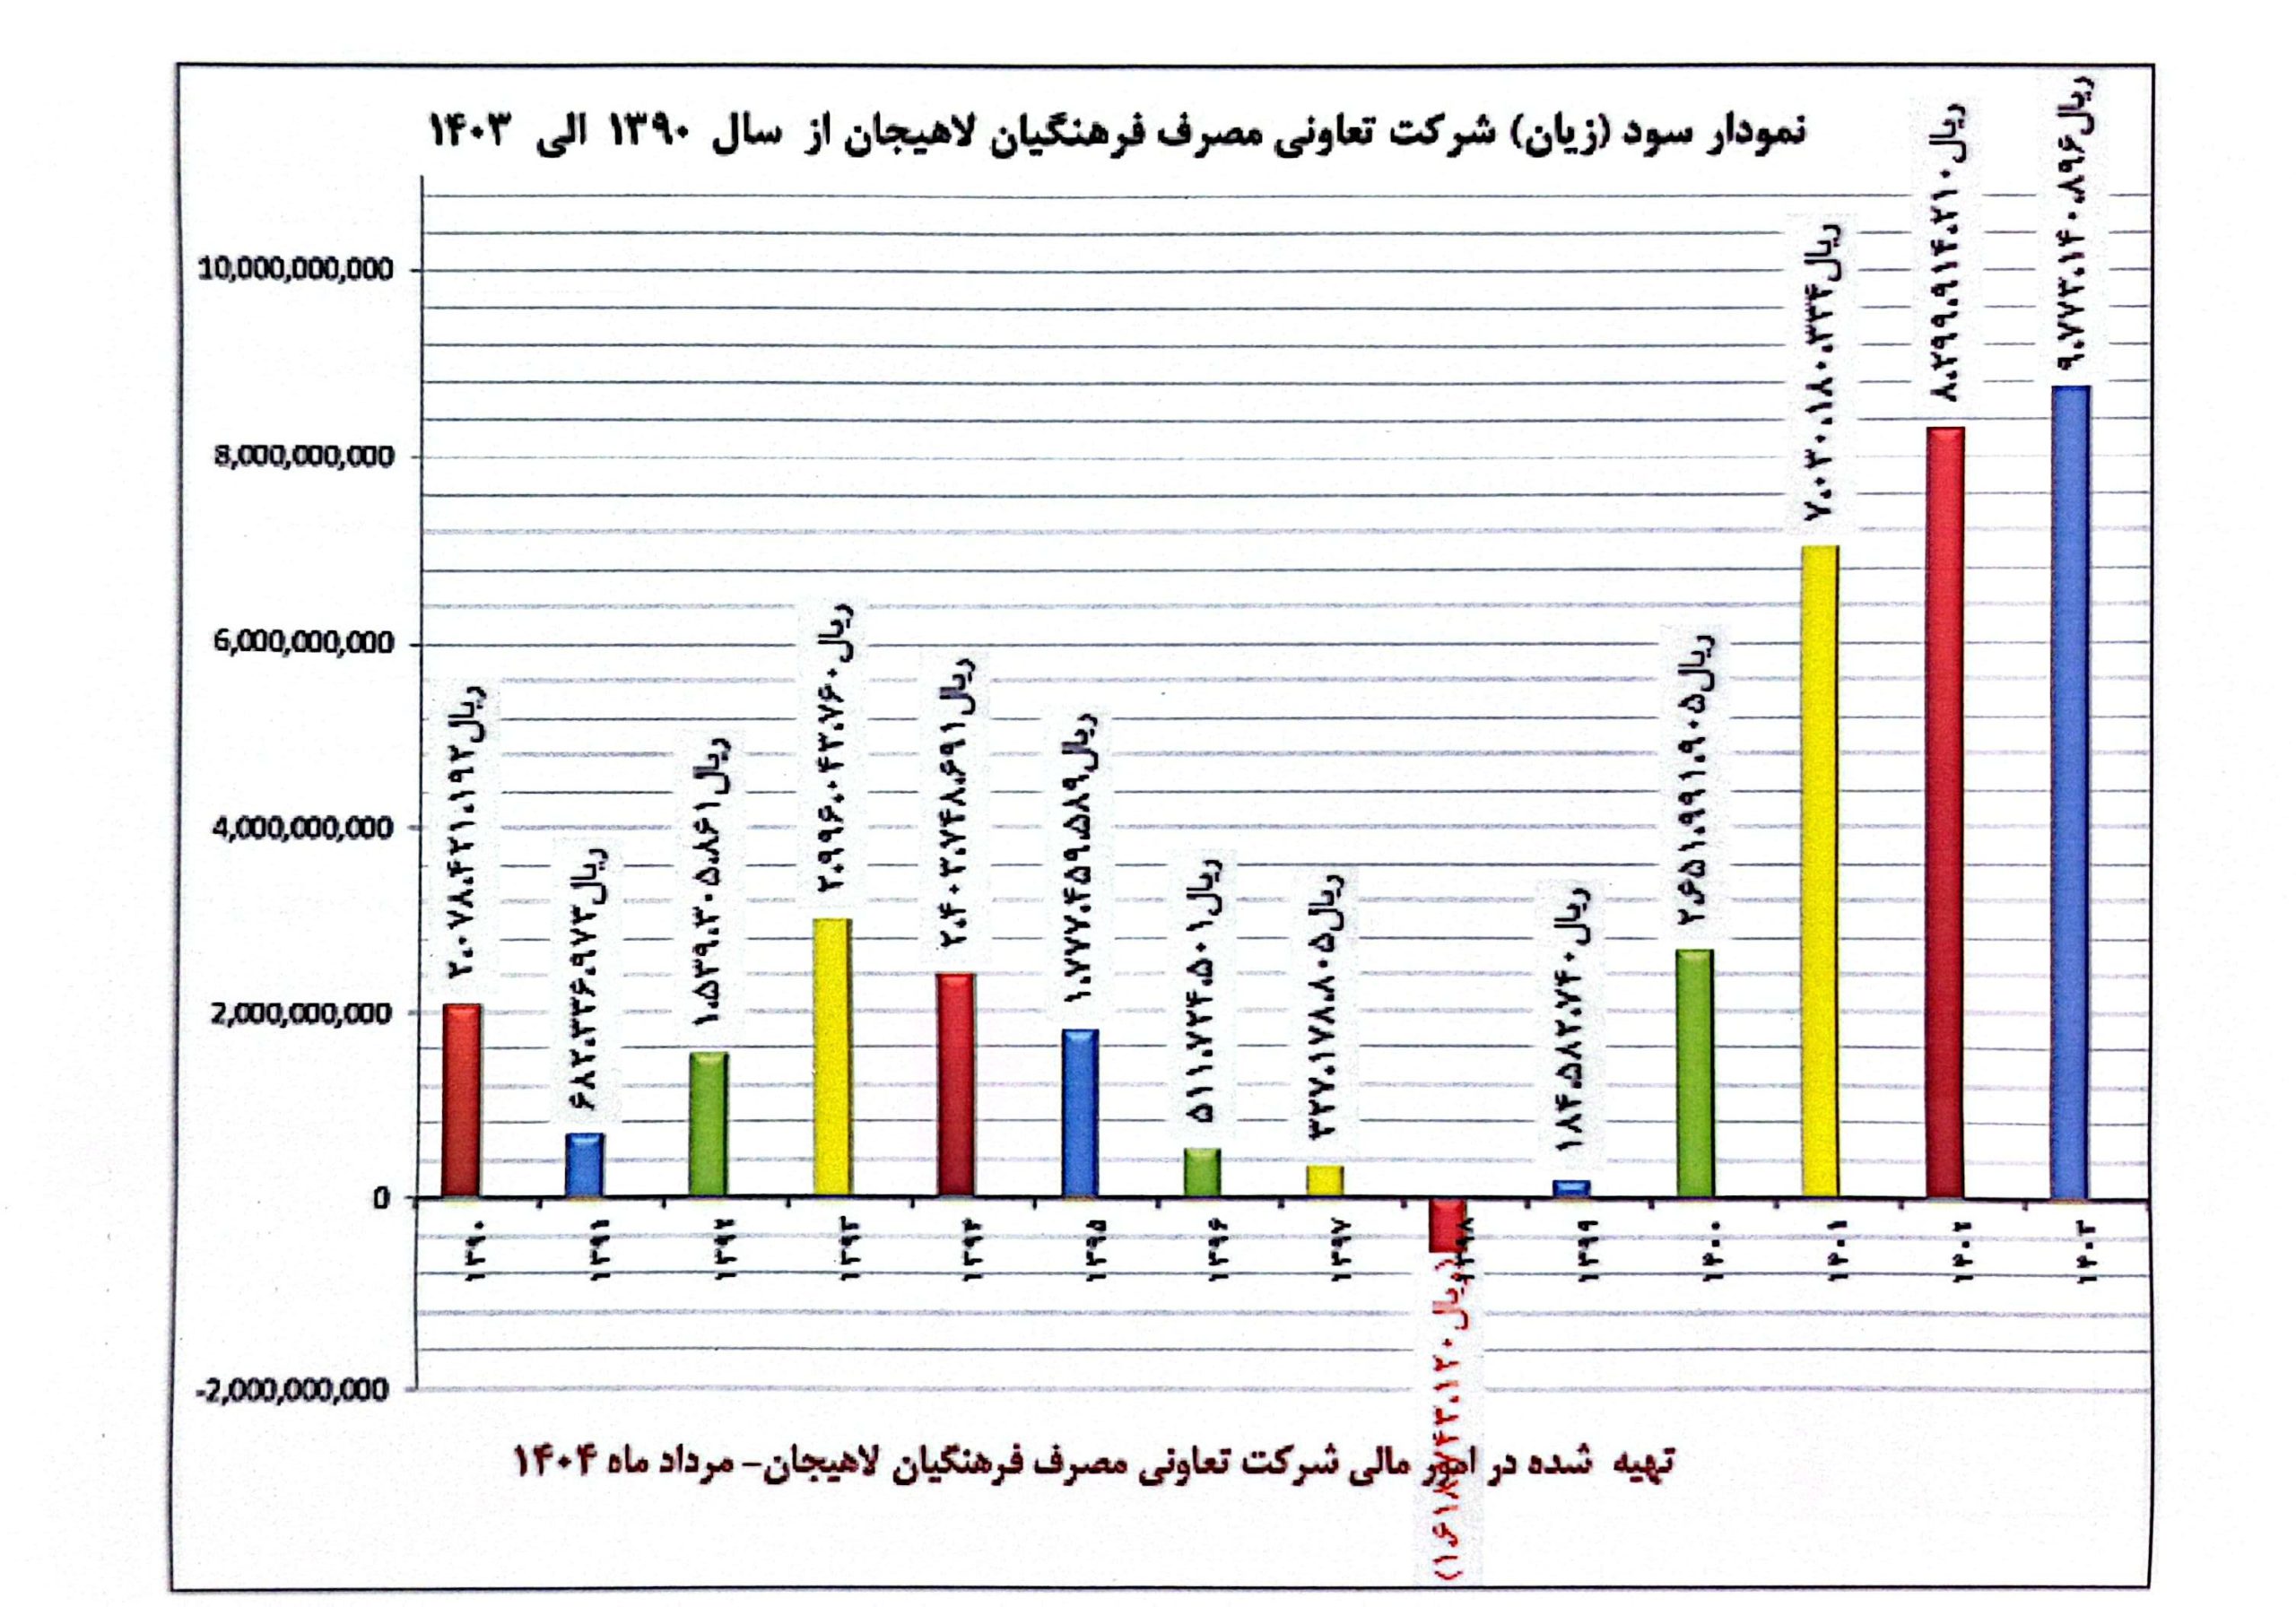
سود ( زیان ) شرکت تعاونی مصرف فرهنگیان لاهیجان از سال ۱۳۹۰ تا پایان سال مالی ۱۴۰۳